Bloqué par une panne à domicile, votre assurance refuse d’intervenir en invoquant une franchise kilométrique ? Ce refus n’est pas une fatalité, mais le début d’une négociation que vous pouvez gagner.
- La clé est de ne jamais accepter un premier refus et de maîtriser la procédure d’appel et les termes exacts de votre contrat.
- Documenter la panne (photos, vidéos, contexte) et exiger des écrits de la part de l’assisteur sont vos meilleures armes.
Recommandation : Ne contactez JAMAIS un dépanneur privé trouvé sur Internet avant d’avoir obtenu un accord de prise en charge formel ou un refus écrit de votre assistance officielle.
Le scénario est un classique redouté : il est 7h30 du matin, vous êtes prêt à partir travailler, mais votre voiture refuse de démarrer. Un clic, un voyant faible, et le silence. Panne de batterie. Le premier réflexe, logique, est d’appeler le numéro d’assistance de votre assurance. Mais après plusieurs minutes d’attente, la réponse de l’opérateur est un couperet : « Désolé, votre panne a lieu à votre domicile, la franchise kilométrique de 50 km s’applique. Nous ne pouvons pas prendre en charge le remorquage. » Vous voilà seul, avec un véhicule immobilisé et la perspective d’une facture de dépannage salée.
Face à cette situation stressante, la plupart des assurés baissent les bras, pensant que le contrat est roi et que la fameuse « franchise de 50 km » est une loi d’airain. Ils appellent en urgence un dépanneur privé, payent le prix fort et perdent une demi-journée. Pourtant, ce premier refus n’est souvent que la position de défense initiale de l’assureur. Ce n’est pas la fin de la discussion, mais son commencement. La véritable clé n’est pas de subir la décision, mais de la contester avec les bons arguments et la bonne procédure.
Cet article n’est pas un simple rappel des conditions générales. C’est un guide de combat juridique et procédural. Nous allons décortiquer, point par point, l’arsenal dont vous disposez pour transformer un refus catégorique en une prise en charge complète. Vous découvrirez comment argumenter, quelles preuves fournir et comment exploiter les obligations de votre assisteur pour faire valoir vos droits, même lorsque la panne survient sur le pas de votre porte.
Pour vous armer efficacement face à une situation d’urgence, cet article est structuré comme un véritable plan d’action. Nous allons analyser les raisons du refus systématique des assureurs, vous fournir les techniques pour le contrer, et décrypter les pièges à éviter pour garantir votre mobilité sans frais imprévus. Le sommaire ci-dessous vous guidera à travers chaque étape de cette reprise de contrôle.
Sommaire : Votre guide de survie face à une panne à domicile
- Pourquoi votre assurance refuse systématiquement de payer le remorquage si la panne survient à moins de 50 km de votre domicile déclaré ?
- Comment prouver la crevaison vandalisée pour exiger l’intervention gratuite du dépanneur agréé sans malus ?
- Véhicule de prêt prolongé ou rapatriement en taxi : quelle option de l’assistance privilégier pour aller travailler sereinement lundi matin ?
- Le piège redoutable d’appeler une dépanneuse privée sur internet avant de contacter le numéro vert d’urgence de votre assureur
- Dans quel délai précis l’assistance doit-elle fournir un véhicule de remplacement après l’immobilisation confirmée par le garage réceptionnaire ?
- Pourquoi oter vos mains du volant pendant que l’Autopilot roule annule immédiatement votre couverture tous risques ?
- Quand déclencher la solution de transbordement d’urgence suite à une panne moteur grave sur l’autoroute ?
- Qui paie la franchise en cas d’accrochage lorsque votre mode de conduite autonome est enclenché ?
Pourquoi votre assurance refuse systématiquement de payer le remorquage si la panne survient à moins de 50 km de votre domicile déclaré ?
La réponse froide et systématique de l’opérateur d’assistance repose sur une clause quasi universelle dans les contrats d’assurance auto de base : la franchise kilométrique. Cette clause stipule que les prestations d’assistance (remorquage, dépannage sur place) ne sont déclenchées que si l’immobilisation du véhicule a lieu à une distance minimale du domicile de l’assuré. Selon une analyse de Meilleurtaux, la franchise kilométrique standard est généralement de 50 kilomètres. L’objectif pour l’assureur est simple : se décharger des « petites » pannes du quotidien, considérées comme moins critiques et potentiellement liées à un défaut d’entretien, pour se concentrer sur les immobilisations lointaines, plus complexes à gérer pour l’assuré.
Cependant, ce refus initial, bien que contractuellement fondé dans de nombreux cas, n’est pas une fin de non-recevoir absolue. Il s’agit d’une position de principe qui peut être contestée. La garantie « assistance 0 km », souvent une option payante, est justement conçue pour annuler cette franchise. Si vous avez souscrit cette option, le refus est abusif. Si ce n’est pas le cas, tout n’est pas perdu. La nature de la panne est un argument de poids. Une distinction juridique existe entre une « panne mécanique immobilisante » (qui peut forcer la main de l’assisteur) et un « incident d’usage » (perte de clés, erreur de carburant, batterie faible sur un vieux véhicule), pour lequel l’assisteur sera beaucoup plus rigide. Votre première mission est donc de transformer le dialogue : ne plus parler de distance, mais de la nature technique et imprévisible de la panne.
Votre plan d’action pour contrer le refus de prise en charge
- Exigez la clause exacte : Demandez immédiatement à l’opérateur de vous citer la clause précise de votre contrat concernant la franchise kilométrique et les exclusions. Cela montre que vous ne vous contenterez pas d’une réponse générique.
- Argumentez sur la nature de la panne : Précisez qu’il s’agit d’une « panne mécanique » ou « électronique » (ex: défaillance du BMS sur un VE) et non d’un « incident d’usage ». Insistez sur son caractère soudain et imprévisible.
- Documentez l’appel : Demandez systématiquement le nom et le matricule de l’opérateur. Annoncez que vous notez ces informations. Cela professionnalise l’échange et laisse une trace.
- Inversez la charge de la preuve : Ne cherchez pas à prouver que vous avez raison, mais demandez à l’opérateur de justifier formellement son refus.
- Exigez un refus écrit : Si le refus est maintenu, terminez l’appel en exigeant de recevoir un courrier ou un email de refus de prise en charge détaillant la justification contractuelle. C’est une étape cruciale pour une éventuelle réclamation ultérieure.
Comment prouver la crevaison vandalisée pour exiger l’intervention gratuite du dépanneur agréé sans malus ?
Une crevaison est un cas d’école des litiges avec l’assistance. Pour l’assureur, une crevaison « lente » ou due à un objet sur la chaussée relève de l’entretien ou de l’aléa de la route, souvent non couvert par l’assistance de base, surtout à domicile. En revanche, une crevaison résultant d’un acte de vandalisme change complètement la nature du sinistre. Il ne s’agit plus d’une panne, mais d’une dégradation volontaire, couverte par la garantie « vandalisme » de votre contrat « tous risques », et qui doit déclencher l’assistance sans franchise ni application de malus.
Le fardeau de la preuve vous incombe. Il ne suffit pas de clamer le vandalisme ; il faut le démontrer de manière irréfutable. Une simple photo du pneu à plat sera balayée d’un revers de main par l’expert. Vous devez constituer un dossier solide dès les premières minutes. L’élément clé est la nature de la perforation : un clou ou une vis indique une crevaison accidentelle. Une lacération nette sur le flanc du pneu est la signature quasi certaine d’un coup de couteau. C’est cet élément que vous devez documenter avec une précision quasi-légale.
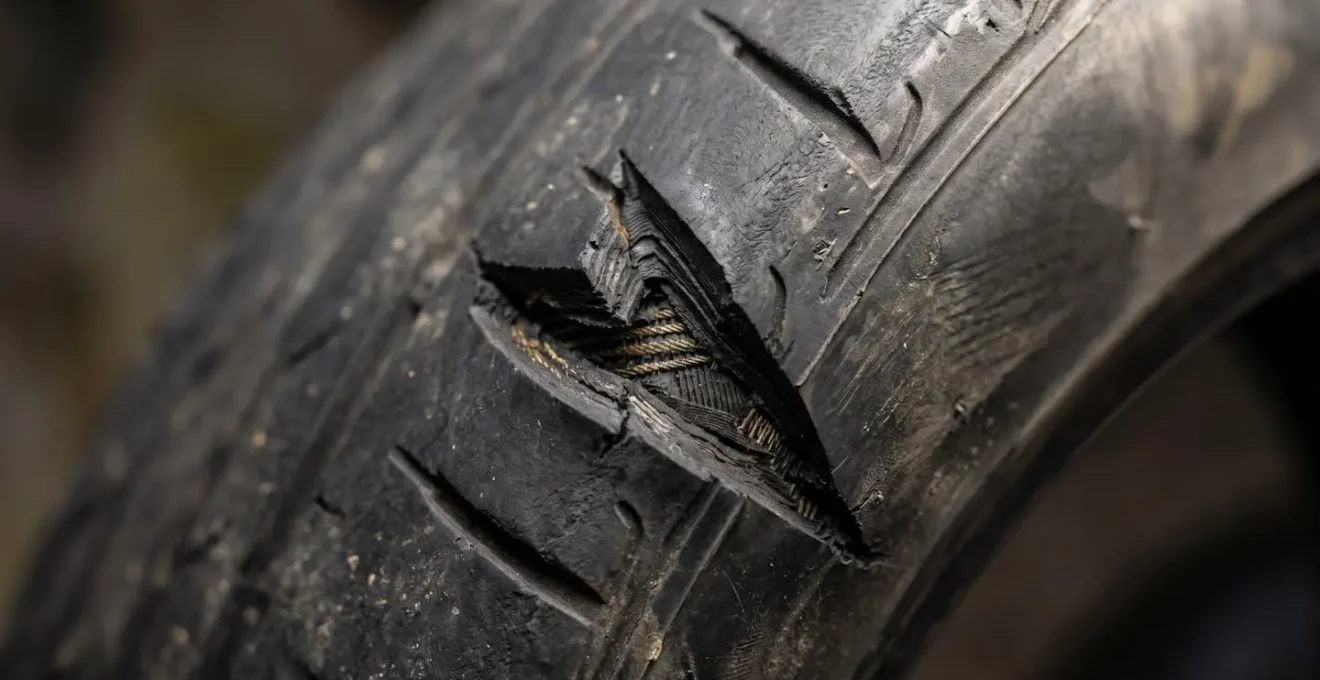
L’étude de cas d’une assurée de la MAIF est éclairante : confrontée à cette situation, elle a obtenu gain de cause en suivant un protocole strict : une vidéo complète du véhicule montrant le flanc lacéré sans aucun débris sur la route (prouvant l’absence d’un choc), un dépôt de plainte immédiat au commissariat pour « dégradation volontaire d’un bien privé », et surtout, l’ajout d’une mention « absence de corps étranger dans la bande de roulement » par le dépanneur sur sa fiche d’intervention. Ces trois éléments combinés ont rendu le refus de prise en charge impossible pour l’assureur.
Le tableau suivant, inspiré des pratiques des assureurs, hiérarchise l’impact des preuves que vous pouvez fournir.
| Type de preuve | Impact sur la décision | Délai d’obtention |
|---|---|---|
| Photos simples du pneu | Faible (30% d’acceptation) | Immédiat |
| Vidéo complète avec plaque visible | Moyen (60% d’acceptation) | 5 minutes |
| Récépissé de plainte | Fort (85% d’acceptation) | 1-2 heures |
| Rapport technique du dépanneur | Très fort (95% d’acceptation) | Sur place lors de l’intervention |
Véhicule de prêt prolongé ou rapatriement en taxi : quelle option de l’assistance privilégier pour aller travailler sereinement lundi matin ?
Une fois le remorquage accepté, une nouvelle question cruciale se pose : comment assurer votre mobilité ? Votre contrat d’assistance prévoit généralement des solutions pour garantir ce que les juristes appellent la « continuité de mobilité« . Les deux options les plus courantes sont la mise à disposition d’un véhicule de prêt ou la prise en charge de vos trajets en taxi (ou autre transport en commun). Le choix, qui doit être fait rapidement, dépend entièrement de votre situation personnelle et des contraintes de chaque option.
Le véhicule de prêt semble être la solution idéale : il offre une autonomie totale. Cependant, il vient avec son lot de contraintes. Une caution par carte bancaire, souvent de plusieurs centaines d’euros, sera exigée. De plus, ce véhicule est lui-même assuré avec une franchise dommages élevée en cas d’accident. Sa durée de mise à disposition standard est souvent limitée (24 à 72h) et son obtention peut prendre plusieurs heures, selon la disponibilité chez les loueurs partenaires. Le taxi, lui, est une solution immédiate et sans contrainte financière (pas de caution, pas de franchise). Son inconvénient majeur est sa limitation : il ne couvre généralement qu’un trajet unique (par exemple, du garage à votre domicile ou lieu de travail) et est soumis à un plafond de remboursement qu’il ne faut pas dépasser.
Le tableau suivant compare objectivement les deux solutions pour vous aider à décider dans l’urgence.
| Critères | Véhicule de prêt | Taxi/Transport |
|---|---|---|
| Caution bancaire | 300-800€ bloqués | Aucune |
| Franchise dommages | 500-1500€ selon contrat | Sans objet |
| Durée standard | 24-72h renouvelable | Trajet unique |
| Plafond remboursement | Illimité dans la durée accordée | 150-250€ généralement |
| Flexibilité déplacements | Totale | Limitée au trajet prévu |
| Délai obtention | 2-4h selon disponibilité | Immédiat |
Si vous optez pour le véhicule de prêt et que le garagiste annonce une immobilisation de plusieurs jours, il est impératif d’anticiper et de négocier une prolongation. N’attendez pas la fin de la période initiale. Voici les arguments à avancer :
- Appelez l’assistance dès que vous avez le diagnostic et la durée d’immobilisation estimée du garage.
- Citez précisément cette durée : « Le garage m’indique 4 jours minimum pour la réception des pièces et la réparation. »
- Justifiez vos besoins professionnels ou personnels impérieux : « J’utilise mon véhicule pour des déplacements professionnels quotidiens indispensables. »
- Demandez une prolongation préventive immédiate pour couvrir toute la durée annoncée, plus une marge de sécurité.
- En cas de refus, demandez à parler à un superviseur en invoquant l’obligation de « continuité de mobilité » prévue à votre contrat.
Le piège redoutable d’appeler une dépanneuse privée sur internet avant de contacter le numéro vert d’urgence de votre assureur
Dans la panique d’une panne, le premier réflexe peut être de chercher « dépanneuse rapide » sur son smartphone. C’est une erreur qui peut vous coûter très cher. Les assureurs et leurs plateformes d’assistance fonctionnent sur un principe de réseau agréé. En contactant le numéro vert de votre assurance, vous déclenchez une procédure où l’assisteur mandate LUI-MÊME un dépanneur partenaire, avec qui les tarifs et les modalités d’intervention sont pré-négociés. Le paiement se fait directement entre l’assistance et le dépanneur. Vous n’avez, dans la plupart des cas, rien à avancer ni à payer si la prestation est couverte par votre contrat.
En revanche, si vous faites appel à un dépanneur indépendant de votre propre chef, vous sortez complètement de cette procédure. L’assureur n’a alors plus aucune obligation de remboursement. Vous devrez payer l’intégralité de la facture sur place, et elle est souvent bien plus élevée que les tarifs négociés par les assisteurs. D’après LeLynx, un remorquage sans assistance coûte en moyenne entre 150€ et 400€, auxquels peuvent s’ajouter des frais de gardiennage ou de diagnostic. Tenter de vous faire rembourser a posteriori est une bataille quasi perdue d’avance, l’assureur invoquant systématiquement le non-respect de la procédure contractuelle.
Étude de cas : l’erreur à 450 €
Un conducteur, en panne de batterie sur le parking d’un centre commercial, a contacté directement un dépanneur trouvé sur internet, pressé par le temps. La facture finale a été sans appel : 280 € de remorquage jusqu’au garage le plus proche, 50 € de frais de gardiennage pour le week-end et 120 € de diagnostic imposé par le dépanneur. Total : 450 €. En contactant son assurance après coup, il s’est vu opposer un refus de remboursement total et catégorique. L’argument de l’assureur était imparable : « Vous n’avez pas respecté la procédure d’appel préalable à notre plateforme d’assistance, nous n’avons pas pu mandater notre réseau partenaire ». Avec l’assistance 0 km de son contrat, l’intégralité de l’opération aurait été transparente pour lui, sans aucun euro à débourser.
Dans quel délai précis l’assistance doit-elle fournir un véhicule de remplacement après l’immobilisation confirmée par le garage réceptionnaire ?
L’un des points de friction les plus courants concerne le moment exact où le droit à un véhicule de remplacement est déclenché. De nombreux assurés pensent, à tort, que ce droit naît au moment de la panne. Ils s’énervent contre l’opérateur d’assistance car la dépanneuse n’est pas encore arrivée et qu’aucun véhicule de prêt n’est réservé. C’est une méconnaissance de la mécanique contractuelle qui peut générer beaucoup de frustration inutile. La règle est subtile mais stricte : le besoin d’un véhicule de remplacement doit être matériellement constaté et justifié.
En pratique, l’assisteur ne mettra en place la solution de mobilité (véhicule de prêt, billets de train, etc.) qu’à partir du moment où le garage qui a réceptionné votre voiture en panne lui aura fourni deux informations capitales : la confirmation de l’immobilisation et une durée prévisionnelle de réparation. Si le garage annonce une réparation possible dans la journée, l’assisteur peut légitimement refuser de fournir un véhicule de prêt pour 24h. Si, en revanche, le diagnostic révèle une panne grave nécessitant une commande de pièces et plusieurs jours d’immobilisation, l’obligation de l’assisteur est alors enclenchée.
Le délai ne démarre ni à la panne, ni à l’arrivée de la dépanneuse, mais à l’instant où le garage confirme à l’assistance la durée d’immobilisation prévisionnelle supérieure à X heures.
– Expert assistance Crédit Agricole, Guide assistance 0km Crédit Agricole
Votre rôle est donc d’être un facilitateur proactif. Une fois votre véhicule au garage, contactez le chef d’atelier, expliquez-lui l’urgence de votre situation et demandez-lui de réaliser le diagnostic et de le communiquer à votre assistance le plus rapidement possible. Un appel de votre part au garage peut parfois accélérer un processus qui, autrement, pourrait prendre plusieurs heures.
Pourquoi oter vos mains du volant pendant que l’Autopilot roule annule immédiatement votre couverture tous risques ?
L’avènement des technologies d’aide à la conduite (ADAS) a créé une nouvelle zone grise juridique, source de nombreux litiges avec les assureurs. Des systèmes comme l’Autopilot de Tesla ou le Drive Assist d’autres constructeurs sont commercialisés comme des avancées vers la conduite autonome, mais légalement, ils ne le sont pas. Il s’agit de systèmes de niveau 2 sur l’échelle de l’autonomie, ce qui signifie qu’ils constituent une assistance, mais que le conducteur doit rester attentif et en contrôle du véhicule à tout instant. Oter ses mains du volant n’est pas seulement déconseillé, c’est une faute de conduite.
En cas d’accident survenant alors que l’un de ces systèmes est actif, la première chose que fera l’expert de l’assurance sera de demander les données télémétriques du véhicule. Ces « boîtes noires » enregistrent tout : vitesse, freinages, mais aussi et surtout les actions du conducteur, comme la pression sur le volant. Une étude de cas rapportée par Roadstr est édifiante : un conducteur de Tesla Model 3 a vu sa couverture tous risques refusée après un accident. L’analyse a révélé qu’il n’avait pas exercé de pression sur le volant pendant les 47 secondes précédant l’impact. L’assureur a invoqué la « faute de conduite intentionnelle » ou la « négligence grave », des exclusions de garantie présentes dans tous les contrats, et le conducteur a dû assumer seul 12 000 € de réparations. L’argument « c’est la voiture qui conduisait » est juridiquement irrecevable avec un système de niveau 2.
Cette problématique est d’autant plus importante que les pannes elles-mêmes évoluent. L’Union des Assisteurs note que les pannes technologiques ont motivé 10% des dépannages, une part en constante augmentation. La complexité de ces systèmes rend le diagnostic plus difficile et ouvre la porte à des débats d’experts sur la responsabilité : défaillance matérielle, bug logiciel ou mauvaise utilisation par le conducteur ? Dans ce contexte, prouver que vous n’avez commis aucune faute de conduite devient primordial.
Quand déclencher la solution de transbordement d’urgence suite à une panne moteur grave sur l’autoroute ?
Imaginez le scénario : vous êtes en route pour des vacances en famille, à 400 km de chez vous, quand votre voiture subit une panne moteur grave sur l’autoroute. Le garage agréé par l’assistance annonce une semaine d’immobilisation. L’assistance vous propose un rapatriement en train jusqu’à votre domicile. Vos vacances sont annulées. C’est ici qu’intervient une solution souvent méconnue mais contractuellement existante : le transbordement. Il s’agit de la mise à disposition d’un véhicule de location pour vous permettre de continuer votre voyage jusqu’à votre destination, pendant que votre véhicule est réparé ou rapatrié par d’autres moyens.
Le transbordement n’est pas systématiquement proposé par les assisteurs car il est souvent plus coûteux qu’un simple rapatriement. C’est à vous de le demander, voire de l’exiger, en vous basant sur des arguments solides. La décision de l’assisteur se basera sur une analyse coût-bénéfice. Si le coût de la location de voiture pour continuer votre voyage est inférieur au coût d’un rapatriement de toute la famille, de plusieurs nuits d’hôtel et de la perte de billets non remboursables, vous avez un argument économique fort. Les situations impliquant des enfants en bas âge, des personnes vulnérables ou des impératifs professionnels (un rendez-vous client à ne pas manquer) sont également des leviers puissants pour faire pencher la balance en votre faveur.
Pour forcer la main de l’assisteur, vous devez préparer votre argumentaire :
- Chiffrez les pertes : Calculez le coût total des frais annexes que le rapatriement engendrerait (location de vacances perdue, billets de train ou d’avion non remboursables, etc.) et présentez-le à l’opérateur.
- Mettez en avant les contraintes humaines : Mentionnez explicitement la présence d’enfants ou de personnes âgées, en arguant de la nécessité de minimiser leur fatigue et le bouleversement du voyage.
- Fournissez des justificatifs : Si vous avez des impératifs professionnels, soyez prêt à envoyer par email une convocation, une réservation d’hôtel professionnelle ou un email d’un client.
- Argumentez sur le coût : Présentez le transbordement non pas comme un confort, mais comme la solution la plus économique pour l’assureur lui-même, comparée à l’accumulation des frais d’hébergement et de rapatriement.
À retenir
- Le premier appel est une négociation : Ne subissez pas le refus initial de l’assistance. Préparez vos arguments, exigez des justifications et montrez que vous connaissez vos droits.
- La documentation est votre meilleure arme : Photos, vidéos, rapport du dépanneur, récépissé de plainte. Chaque preuve matérielle renforce votre dossier et rend un refus de l’assureur plus difficile.
- La technologie ne vous déresponsabilise pas : Les aides à la conduite de niveau 2 exigent une vigilance constante. En cas d’accident, l’assureur vérifiera si vous aviez les mains sur le volant.
Qui paie la franchise en cas d’accrochage lorsque votre mode de conduite autonome est enclenché ?
La question de la responsabilité en cas d’incident avec un mode de conduite « autonome » est au cœur des préoccupations actuelles, d’autant plus que les voitures électriques, souvent à la pointe de ces technologies, ont représenté 3% des dossiers d’assistance en 2024, soit une hausse de 34%. La réponse, pour l’instant et dans 99% des cas, est sans ambiguïté : c’est le conducteur. Tant que les véhicules vendus au grand public sont équipés de systèmes de niveau 2 (aide à la conduite) et non de niveau 3 ou supérieur (conduite autonome déléguée), le conducteur reste le seul maître à bord et le seul responsable légal de la conduite de son véhicule.
En cas d’accrochage, même si vous estimez que le système a mal réagi, c’est votre assurance responsabilité civile qui interviendra et, si vous êtes jugé responsable, c’est bien la franchise de votre contrat qui s’appliquera. Se retourner contre le constructeur est une voie possible, mais elle est longue, coûteuse et incertaine. Il vous faudrait prouver, via une expertise indépendante (souvent à vos frais au départ), une défaillance logicielle ou matérielle avérée du système. Sans cette preuve formelle, votre statut de conducteur responsable ne sera pas remis en cause.
Le véritable changement n’interviendra qu’avec la démocratisation des véhicules de niveau 3, où le constructeur accepte de prendre la responsabilité lorsque le système est activé dans des conditions définies (par exemple, dans les embouteillages sur autoroute). Dans ce cas précis, et uniquement dans celui-ci, si un accident survient, la responsabilité (et donc le coût de la franchise et du sinistre) serait transférée du conducteur au constructeur. Mais pour l’immense majorité du parc automobile actuel, y compris les modèles les plus avancés, cette règle ne s’applique pas. La vigilance humaine reste la clé de voûte de la couverture d’assurance.
Fort de ces informations, l’action la plus sensée est de relire précisément votre contrat d’assistance avant la prochaine panne. Identifiez le numéro d’urgence, vérifiez la présence de l’option 0 km et familiarisez-vous avec les clauses sur les véhicules de prêt pour être prêt à argumenter avec assurance le moment venu.
Questions fréquentes sur la garantie assistance et la conduite autonome
Comment prouver un bug du système d’aide à la conduite ?
Demandez immédiatement la sauvegarde des logs de conduite via l’application constructeur ou en concession. Ces données sont effacées après 30 jours généralement.
Qui est responsable en cas de défaillance du système niveau 2 ?
Le conducteur reste légalement responsable à 100% avec les systèmes niveau 2 (Tesla Autopilot, Mercedes Drive Pilot en mode standard). Seuls les niveaux 3+ transfèrent la responsabilité au constructeur.
Peut-on se retourner contre le constructeur pour la franchise ?
Oui, mais uniquement si une expertise prouve une défaillance logicielle ou matérielle du système. L’expertise coûte entre 800€ et 2000€ et n’est remboursée qu’en cas de victoire.