En cas d’accident avec un pilote automatique, la responsabilité ne se décrète pas, elle se prouve. Le conducteur n’est plus simplement un usager, mais le premier gardien des preuves de sa propre défense.
- Votre vigilance active (mains sur le volant, yeux sur la route) constitue votre première ligne de défense juridique face à votre assureur.
- La « boîte noire » (EDR) de votre véhicule est l’arbitre final du litige ; sa préservation est plus cruciale que le constat amiable.
- Le niveau d’autonomie (2 ou 3) de votre système change radicalement la charge de la preuve, pouvant la transférer vers le constructeur.
Recommandation : En cas de sinistre, votre premier réflexe doit être de sécuriser les lieux et de contacter votre assistance d’assurance avant toute autre action, afin de préserver l’intégrité des données du véhicule.
Le voyant vert de l’Autopilot est allumé. Vos mains effleurent à peine le volant, confiant dans la machine qui gère le trafic. Soudain, un bruit de tôle froissée, une secousse. L’accrochage. Passé le choc initial, une question juridique vertigineuse émerge : qui est responsable ? Et surtout, qui va payer la franchise ? Pour tout propriétaire d’un véhicule équipé d’une conduite semi-autonome, cette interrogation n’est pas théorique. Elle est au cœur d’un imbroglio juridique où se confrontent une technologie du XXIe siècle et un cadre légal, la loi Badinter de 1985, conçu pour un monde sans intelligence artificielle au volant.
L’idée commune, souvent entretenue par une communication simplifiée, est que le conducteur demeure responsable en toutes circonstances. Or, la réalité juridique française est bien plus nuancée. Le débat ne se résume pas à un simple « oui » ou « non ». Il s’agit d’une joute probatoire. La question n’est plus seulement de savoir qui conduisait, mais qui, de l’homme ou de la machine, a failli, et comment le prouver. Votre assureur, le constructeur et la justice ne cherchent pas un coupable désigné d’avance, mais des preuves tangibles.
Et si la véritable clé n’était pas de savoir qui est responsable a priori, mais de comprendre comment vos actions, avant, pendant et après l’accident, construisent votre dossier ? Car en droit français, chaque seconde enregistrée par l’Event Data Recorder (EDR), chaque image de la caméra d’habitacle, chaque interaction avec le système devient une pièce à charge ou à décharge. Cet article n’est pas un guide d’utilisation de votre Autopilot. C’est un manuel de défense juridique qui décortique, point par point, les actions qui font basculer la responsabilité et la charge financière de votre côté, ou de celui du constructeur.
Pour naviguer dans ce paysage juridique complexe, nous allons examiner les situations précises qui déterminent la responsabilité financière et pénale. Cet article vous apportera des réponses claires sur les obligations et les pièges à éviter lorsque votre pilote automatique est engagé.
Sommaire : Démêler les responsabilités en cas d’accident avec un véhicule autonome
- Pourquoi oter vos mains du volant pendant que l’Autopilot roule annule immédiatement votre couverture tous risques ?
- Comment forcer le constructeur à fournir la boîte noire (EDR) pour prouver une défaillance logicielle du freinage d’urgence ?
- Délégation de niveau 2 ou délégation de niveau 3 : quelle différence fait basculer la responsabilité pénale vers le constructeur en France ?
- L’erreur de placer un cache sur la caméra de surveillance de l’habitacle qui permet à l’assureur de refuser tout remboursement
- À quel moment exact la loi vous oblige-t-elle à désactiver le pilote automatique à l’approche de plots de chantier orange ?
- Le piège redoutable d’appeler une dépanneuse privée sur internet avant de contacter le numéro vert d’urgence de votre assureur
- L’excès de confiance au freinage automatique qui cause 40% des accrochages en ville
- Comment utiliser les aides à la conduite pour réduire votre prime d’assurance de 15% ?
Pourquoi oter vos mains du volant pendant que l’Autopilot roule annule immédiatement votre couverture tous risques ?
Retirer ses mains du volant avec un système de niveau 2 actif n’est pas une simple imprudence, c’est une rupture contractuelle avec votre assureur. Juridiquement, cela constitue une faute de comportement qui permet à l’assurance d’invoquer une exclusion de garantie. La plupart des contrats stipulent que le conducteur doit rester maître de son véhicule à tout instant. Les systèmes comme l’Autopilot de Tesla sont des assistances, non des délégations de conduite. Le capteur de couple dans le volant n’est pas là pour votre confort, mais pour servir de preuve de votre vigilance. En son absence, en cas d’accident, l’assureur a tout le loisir de conclure que vous n’étiez pas en position de reprendre le contrôle, et donc en faute.
L’affaire de l’accident mortel d’avril 2024 aux États-Unis est un cas d’école. Le conducteur de la Tesla impliquée, un homme de 56 ans, a admis avoir été distrait par son téléphone alors que l’Autopilot était enclenché, provoquant la mort d’un motocycliste. Comme le rapporte une analyse de l’accident mortel de la Tesla Model S, l’activation du système de conduite autonome ne décharge en rien le conducteur de son obligation de surveillance. Cette négligence manifeste a des conséquences dramatiques, tant sur le plan pénal que pour la couverture assurantielle, qui devient caduque.
Le fait de ne pas maintenir une pression, même légère, sur le volant est interprété par l’enregistreur de données (EDR) comme une absence de supervision. C’est cette donnée, et non votre parole, que l’expert d’assurance retiendra. Vous cessez d’être un conducteur prudent aux yeux de la loi et de votre contrat, pour devenir la cause principale, ou au moins contributive, du sinistre. La conséquence est souvent un refus de prise en charge au titre de la garantie « dommages tous accidents », vous laissant seul avec la charge financière des réparations, en plus de la franchise.
Plan d’action : préserver votre couverture d’assurance avec un pilote automatique
- Déclarez impérativement la présence d’un système de conduite avancée (type FSD) à votre assureur, conformément à l’article L113-2 du Code des assurances. La non-déclaration est un motif de réduction de l’indemnisation.
- Gardez systématiquement les mains sur le volant. Appliquez une légère pression constante pour que le capteur de couple enregistre votre présence active et votre capacité à intervenir.
- En cas de sinistre, exigez la sauvegarde et la communication des données de l’EDR (Event Data Recorder) qui enregistre la vitesse, le statut de l’Autopilot et les alertes de vigilance. C’est votre preuve principale.
- Refusez toute mise à jour logicielle « Over The Air » (OTA) après un accident et notifiez cette opposition par écrit au constructeur pour geler l’état du logiciel au moment des faits et préserver les preuves.
En somme, avec un système de niveau 2, le volant est plus qu’un outil de direction : c’est le témoin permanent de votre responsabilité juridique.
Comment forcer le constructeur à fournir la boîte noire (EDR) pour prouver une défaillance logicielle du freinage d’urgence ?
L’Event Data Recorder (EDR), ou « boîte noire », est la pièce maîtresse de tout litige impliquant un véhicule autonome. Il ne s’agit pas d’un simple gadget, mais d’un enregistreur de données impartial qui documente les derniers instants avant un impact. Il enregistre des paramètres vitaux : vitesse du véhicule, angle du volant, statut d’activation des aides à la conduite (Autopilot, AEB), et interventions du conducteur. En cas de défaillance suspectée du système, l’accès à ces données est un droit fondamental pour votre défense.
Juridiquement, si le constructeur refuse de communiquer ces informations, votre avocat peut lancer une procédure de référé probatoire (article 145 du Code de procédure civile). Cette action en justice rapide vise à obtenir d’un juge l’ordre de nommer un expert judiciaire qui aura pour mission de récupérer et d’analyser les données de l’EDR avant que toute modification ou suppression ne soit possible. Il s’agit d’une mesure préventive pour « conserver ou établir avant tout procès la preuve de faits dont pourrait dépendre la solution d’un litige ». Cette démarche est d’autant plus légitime que la loi elle-même commence à encadrer cette obligation. Comme le souligne un guide sur la responsabilité des voitures autonomes, le constructeur est tenu de fournir cette « boîte noire » pour l’enquête.
Ces données sont votre seule arme pour démontrer une rupture dans le lien de causalité. Si l’EDR montre que le système de freinage d’urgence (AEB) ne s’est pas activé malgré la détection d’un obstacle, ou qu’il s’est activé sans raison (« freinage fantôme »), vous disposez d’un élément matériel prouvant que la faute n’incombe pas à votre vigilance, mais à une défaillance technique du produit. Cette preuve peut non seulement vous exonérer de votre responsabilité face à votre assurance mais aussi ouvrir la voie à une action en responsabilité du fait des produits défectueux contre le constructeur.
Ne subissez pas la situation. Face à un refus, la justice vous offre les outils pour transformer la boîte noire de votre véhicule en témoin à décharge.
Délégation de niveau 2 ou délégation de niveau 3 : quelle différence fait basculer la responsabilité pénale vers le constructeur en France ?
La distinction entre le niveau d’autonomie 2 et le niveau 3 n’est pas une simple nuance technique ; c’est un changement de paradigme juridique. Elle représente le point de bascule où, sous conditions strictes, la responsabilité pénale peut être transférée du conducteur au constructeur. Comprendre cette différence est fondamental pour tout propriétaire de véhicule moderne.
En niveau 2 (comme l’Autopilot de base de Tesla), le conducteur doit superviser le système en permanence. Il s’agit d’une assistance, et la responsabilité, tant civile que pénale, repose entièrement sur ses épaules. Vous « assistez » la machine, mais vous êtes légalement aux commandes. En revanche, le niveau 3 (comme le Drive Pilot de Mercedes, homologué en France) introduit le concept de « délégation de conduite ». Dans des conditions très précises (autoroute, trafic dense, vitesse limitée), le système prend le contrôle et le conducteur est légalement autorisé à ne plus surveiller activement la route.
C’est ici que le décret français n° 2022-970 du 1er juillet 2022, adaptant le Code de la route, devient crucial. Il stipule qu’en cas d’accident survenant alors qu’un système de niveau 3 est activé *et utilisé conformément à ses conditions d’utilisation*, la responsabilité pénale du conducteur peut être écartée. La charge de la preuve se renverse : ce n’est plus au conducteur de prouver sa vigilance, mais au constructeur de prouver que son système a fonctionné correctement ou que le conducteur n’a pas respecté les conditions d’usage (par exemple, en ne reprenant pas le contrôle après une alerte). Un tableau comparatif des responsabilités légales met en évidence cette différence fondamentale.
| Critère | Niveau 2 (Tesla Autopilot) | Niveau 3 (Mercedes Drive Pilot) |
|---|---|---|
| Responsabilité légale | 100% conducteur | Constructeur si conditions respectées |
| Surveillance route | Permanente obligatoire | Système surveille dans certaines conditions |
| Mains sur volant | Obligatoire | Reprise après alerte uniquement |
| Conditions France | Toutes routes | Autoroute avec séparateur, max 60 km/h |
Le passage au niveau 3 n’est donc pas une simple mise à jour logicielle, c’est un transfert de responsabilité encadré par la loi, qui transforme la relation entre le conducteur, son véhicule et le constructeur.
L’erreur de placer un cache sur la caméra de surveillance de l’habitacle qui permet à l’assureur de refuser tout remboursement
Obstruer la caméra de surveillance de l’habitacle est, du point de vue d’un assureur, l’équivalent juridique de désactiver l’ABS ou de scier ses ceintures de sécurité. C’est une modification volontaire d’un dispositif de sécurité, ce qui constitue une clause d’exclusion de garantie quasi systématique dans les contrats d’assurance modernes. Cette caméra n’est pas un gadget de surveillance « Big Brother », mais un élément intégré au système de sécurité du véhicule, dont le rôle est de s’assurer de la vigilance du conducteur.
En masquant cette caméra, vous privez le système (et par extension, les experts en cas d’accident) de la preuve de votre attention. Vous créez une opacité qui se retourne immédiatement contre vous. L’assureur argumentera, à juste titre, que vous avez délibérément empêché le bon fonctionnement du véhicule tel qu’il a été conçu et homologué. Il n’aura aucune difficulté à prouver que cette action constitue une faute contractuelle justifiant un refus total d’indemnisation pour les dommages subis par votre propre véhicule. C’est une erreur qui peut coûter des dizaines de milliers d’euros.
Au lieu de la voir comme un ennemi, il faut considérer cette caméra comme un allié potentiel. Elle peut devenir votre meilleure preuve. En cas d’accident où vous suspectez une défaillance du système, les enregistrements peuvent attester que vos yeux étaient bien sur la route et que vous n’étiez pas sur votre téléphone, renforçant ainsi votre position. Le problème de la conduite autonome n’est pas anecdotique ; l’Administration nationale américaine de la sécurité routière a recensé plus de 700 accidents impliquant le système Autopilot de Tesla depuis 2016, soulignant l’importance de chaque élément de preuve.
Guide pratique : exploiter la caméra habitacle comme preuve en votre faveur
- Ne masquez jamais la caméra. Cette action est interprétée juridiquement comme la neutralisation d’un équipement de sécurité et constitue une clause d’exclusion de garantie.
- En cas d’accident, invoquez le RGPD (Règlement Général sur la Protection des Données) pour demander immédiatement l’accès aux enregistrements de la caméra, qui sont vos données personnelles.
- Utilisez la vidéo pour prouver formellement votre état de vigilance : yeux dirigés vers la route, absence de téléphone ou de toute autre distraction manifeste.
- Articulez les preuves : si la vidéo de la caméra d’habitacle prouve votre vigilance et que les données de l’EDR montrent une non-réaction du véhicule, vous disposez d’un dossier solide prouvant une défaillance technique.
En somme, laisser la caméra visible et fonctionnelle n’est pas une concession à votre vie privée, c’est une préservation de vos droits en tant qu’assuré.
À quel moment exact la loi vous oblige-t-elle à désactiver le pilote automatique à l’approche de plots de chantier orange ?
La loi vous oblige à désactiver tout système de conduite déléguée de niveau 3 et à reprendre le contrôle total et immédiat du véhicule dès l’instant où les conditions pour lesquelles il a été homologué ne sont plus réunies. L’approche d’une zone de travaux, matérialisée par des plots orange et une signalisation temporaire, constitue précisément l’une de ces ruptures des conditions d’usage légales.
Le cadre réglementaire français pour le niveau 3 est extrêmement strict. Comme le précise une analyse des conditions d’activation légales en France, le système ne peut être engagé que sur des voies rapides ou autoroutes disposant d’un séparateur central, et en l’absence de piétons ou de cyclistes. Une zone de chantier, même sur autoroute, modifie la nature de la voie : les marquages au sol peuvent être différents, la largeur des voies réduite, et la circulation peut devenir erratique. Juridiquement, cette zone ne correspond plus à l’environnement pour lequel le système a reçu son agrément de fonctionnement sans surveillance humaine.
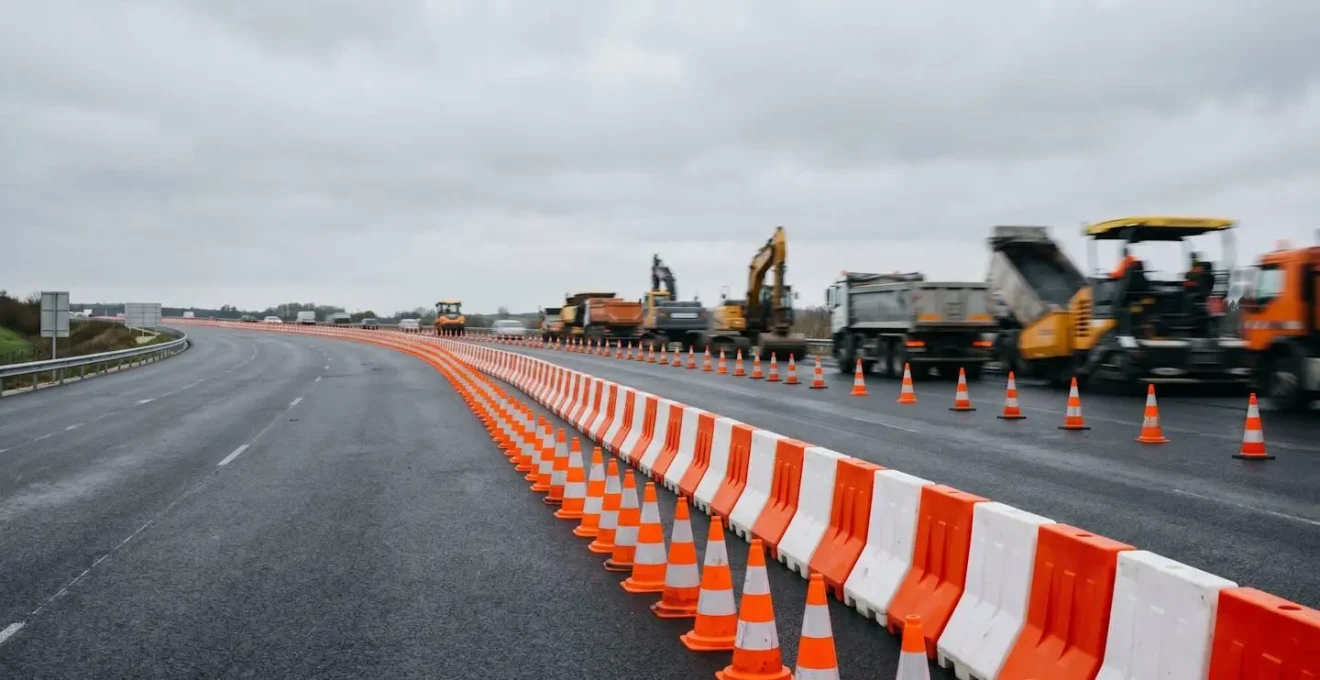
Continuer à laisser le système activé dans ce contexte est une faute caractérisée du conducteur. Même si le véhicule est techniquement capable de naviguer entre les plots, le faire en mode délégué vous place en infraction. En cas d’accrochage dans cette zone, votre responsabilité sera quasi automatiquement engagée. L’expert et votre assureur souligneront que vous n’avez pas respecté les prescriptions d’utilisation du constructeur et les limites fixées par le Code de la route. Le transfert de responsabilité vers le constructeur, qui est le principe même du niveau 3, devient alors inopérant. Vous redevenez un conducteur de véhicule de niveau 2 (ou inférieur), avec l’entière charge de la maîtrise de votre véhicule.
Le plot orange n’est donc pas un simple obstacle pour votre IA, c’est un signal juridique qui vous ordonne de reprendre le volant et l’entière responsabilité de la conduite.
Le piège redoutable d’appeler une dépanneuse privée sur internet avant de contacter le numéro vert d’urgence de votre assureur
En cas d’accident ou de panne immobilisante avec un véhicule semi-autonome, la tentation est grande de chercher « dépanneuse rapide » sur son smartphone. C’est une erreur qui peut vous coûter votre défense juridique. Contacter une dépanneuse privée non agréée par votre assurance, c’est prendre le risque de détruire des preuves capitales avant même qu’elles n’aient pu être analysées. Votre premier et unique appel doit être pour le numéro d’assistance de votre assureur.
Pourquoi ? Parce que l’assistance mandatée par votre assurance est formée (ou devrait l’être) aux procédures spécifiques des véhicules modernes. Elle sait que la priorité n’est pas seulement de remorquer la voiture, mais de préserver son état « légal ». Un dépanneur non averti pourrait, par exemple, débrancher la batterie pour sécuriser le véhicule, une action qui risque d’effacer les données volatiles de l’EDR (Event Data Recorder) ou de réinitialiser certains journaux d’erreurs. C’est l’équivalent de nettoyer une scène de crime avant l’arrivée de la police scientifique.
En contactant votre assureur, vous déclenchez une chaîne de procédure contrôlée. L’assureur mandate un professionnel qui agira selon un cahier des charges précis. De plus, cet appel initial horodate officiellement votre déclaration et prouve votre bonne foi. Vous suivez le protocole contractuel, ce qui vous met en position de force. À l’inverse, faire appel à un tiers non agréé peut être interprété comme une tentative de contourner la procédure, voire une négligence. L’assureur pourrait arguer que l’intervention d’un tiers a rendu impossible la détermination des causes de l’accident, et utiliser ce prétexte pour complexifier ou réduire votre indemnisation. Il est primordial de documenter l’état du système et de refuser toute mise à jour logicielle avant qu’une expertise n’ait lieu, afin de préserver les données intactes.
Le numéro vert de votre assurance n’est pas une simple ligne d’assistance, c’est la première brique de la construction de votre dossier de défense.
L’excès de confiance au freinage automatique qui cause 40% des accrochages en ville
Le système de freinage automatique d’urgence (AEB) est une avancée sécuritaire majeure, mais il est aussi la source d’un nouveau type de risque : l’excès de confiance du conducteur. Penser que la voiture « freinera toute seule » en toutes circonstances est une illusion dangereuse, particulièrement en milieu urbain. Le chiffre de 40% d’accrochages liés à cet excès de confiance, bien que difficile à sourcer précisément, illustre une tendance observée : les conducteurs, se sentant protégés, réduisent leur distance de sécurité ou leur niveau d’attention, comptant sur la machine pour rattraper leurs erreurs.
La technologie est performante, mais limitée. Elle peut effectivement réduire de 25 % les accidents par l’arrière en cas de détection d’un obstacle clair. Cependant, les environnements urbains complexes sont son talon d’Achille. Un piéton qui surgit entre deux voitures garées, un cycliste qui change brusquement de direction, un carrefour complexe avec une signalisation inhabituelle… Autant de scénarios où les capteurs (caméras, radars, lidars) peuvent être pris en défaut ou réagir trop tardivement. Le système est conçu pour éviter une collision franche, mais pas nécessairement le petit « touche-touche » à basse vitesse dans un embouteillage, typique de la conduite en ville.
Un cas d’école est la défaillance d’une Tesla en Full Self-Driving (FSD) qui a traversé un carrefour sans marquer l’arrêt, ignorant un panneau Stop bien visible. Cet incident, largement documenté, démontre que même les systèmes les plus avancés peuvent avoir des « trous dans la raquette ». Juridiquement, cet excès de confiance est une faute de comportement du conducteur. En cas d’accrochage, l’expert analysera les données de l’EDR. S’il constate que le conducteur n’a esquissé aucune action de freinage avant que le système ne s’active (ou ne tente de le faire), il conclura que la supervision était insuffisante. Vous êtes censé conduire *avec* le système, pas *malgré* lui.
L’AEB est un filet de sécurité, pas un hamac. La responsabilité de maintenir une distance de sécurité et une attention constante vous incombe toujours.
À retenir
- La responsabilité en cas d’accident avec un pilote automatique n’est pas un principe fixe mais une affaire de preuve, où la vigilance du conducteur et les données du véhicule (EDR) sont centrales.
- La distinction juridique entre le niveau 2 (assistance, conducteur 100% responsable) et le niveau 3 (délégation, transfert de responsabilité possible au constructeur sous conditions) est le pivot de tout dossier.
- Vos actions post-accident, notamment le fait de contacter en priorité l’assistance de votre assureur et de refuser les mises à jour logicielles, sont des réflexes cruciaux pour la préservation de vos droits.
Comment utiliser les aides à la conduite pour réduire votre prime d’assurance de 15% ?
Posséder un véhicule équipé d’aides à la conduite avancées (ADAS) n’est pas seulement un gage de confort et de sécurité ; c’est un argument tangible pour négocier votre prime d’assurance à la baisse. Les assureurs, dont le modèle économique repose sur l’analyse statistique du risque, ont bien compris qu’un conducteur assisté par des systèmes fiables est un conducteur moins susceptible d’avoir un accident. Déclarer activement ces équipements et en faire un levier de négociation peut se traduire par des économies significatives, pouvant atteindre jusqu’à 15% pour les packs les plus complets.
La logique est simple : des systèmes comme le freinage automatique d’urgence (AEB), le régulateur de vitesse adaptatif (ACC) ou l’aide au maintien dans la voie (LKA) réduisent statistiquement la fréquence et la gravité des sinistres. Pour l’assureur, le risque diminue, et la prime doit s’ajuster en conséquence. Il n’est donc pas surprenant qu’en France, environ 70 % des propriétaires de voitures semi-autonomes optent pour une formule tous risques, anticipant une couverture complète pour un véhicule de grande valeur dont le risque perçu est moindre. L’important est de ne pas attendre que l’assureur vous le propose : soyez proactif. Lors de la souscription ou de la révision annuelle de votre contrat, listez précisément tous les dispositifs présents sur votre véhicule et demandez une simulation de l’impact sur votre prime.
Certains assureurs ont déjà formalisé des grilles de réduction en fonction du niveau d’équipement. La déclaration de ces systèmes n’est pas seulement bénéfique pour votre portefeuille ; elle est aussi cruciale pour votre couverture. En cas d’accident, si vous avez déclaré posséder un pack sécurité avancé, votre assureur ne pourra pas vous reprocher de ne pas l’avoir informé, un argument parfois utilisé pour complexifier les indemnisations. Cette transparence initiale vous protège et valorise votre investissement dans un véhicule plus sûr. Une analyse des économies potentielles selon les équipements ADAS détaille clairement ces bénéfices.
| Équipements ADAS | Réduction prime possible | Temps de retour sur investissement |
|---|---|---|
| Pack sécurité de base (AEB, alerte) | 5-8% | 5-7 ans |
| Pack avancé (maintien voie, ACC) | 10-12% | 4-5 ans |
| Pack complet niveau 2 | 12-15% | 3-4 ans |
L’étape suivante est donc claire : auditez la liste exacte des ADAS de votre véhicule et prenez rendez-vous avec votre assureur pour mettre à jour votre contrat et votre tarif.